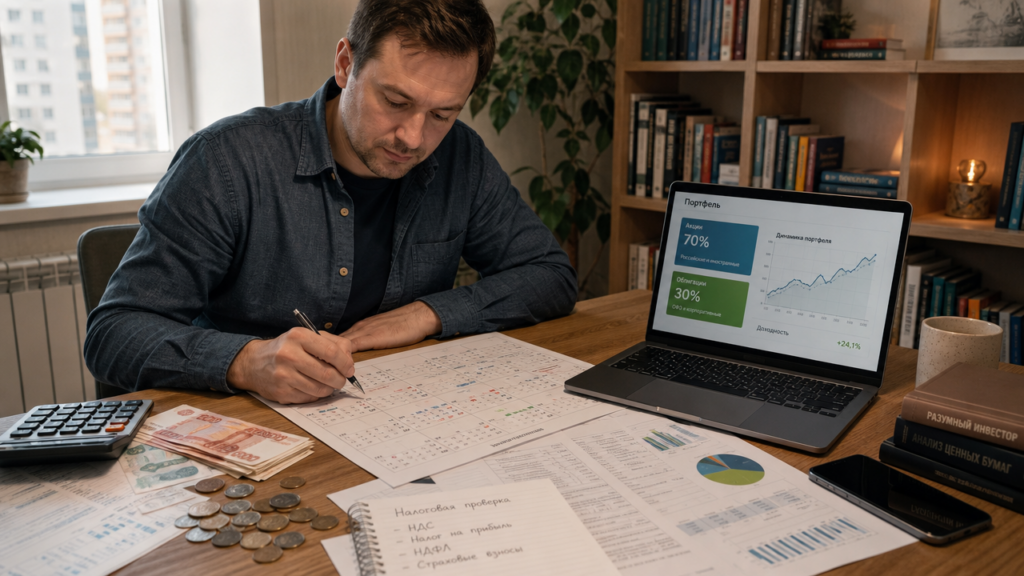
Ежемесячный пассивный доход от дивидендных акций и облигаций — это задача по календарю, а не только по доходности. Если покупать бумаги только ради высокой ставки, можно получить деньги три-четыре раза в год крупными суммами, а остальные месяцы остаться без поступлений. Чтобы поток был равномерным, портфель собирают под график выплат, а не под абстрактное желание «получать каждый месяц».
Дивидендные акции и облигации: как устроены выплаты
Акции и облигации работают по разным правилам: первые могут выплачивать дивиденды, вторые — купоны. Дивиденд — это часть прибыли, которую компания распределяет между акционерами. Периодичность и сроки определяет совет директоров, поэтому выплата может быть годовой, полугодовой или квартальной. Ежемесячные дивиденды по российским акциям — редкость. Чаще их платят иностранные фонды недвижимости или компании с арендной моделью бизнеса, но для российского инвестора доступ к таким бумагам ограничен, а валютная конвертация и налоги снижают итоговый результат.
Облигации с ежемесячной выплатой встречаются чаще. По корпоративным выпускам купон может начисляться каждые 30 или 31 день. Например, лизинговая компания может установить купон 18% годовых с ежемесячной выплатой. При вложении 1 000 000 рублей это около 15 000 рублей в месяц до вычета налога. Но частота выплат не делает бумагу безопасной: кредитное качество эмитента важнее удобного графика.
Сколько капитала нужно для 30 000 рублей в месяц
Возьмём портфель из двух равных частей. Половина — дивидендные акции с доходностью 9% годовых, вторая половина — корпоративные облигации с купоном 16% годовых. Средняя доналоговая доходность составит 12,5%. После удержания налога 13% останется около 10,9% годовых чистыми.
Чтобы получать 30 000 рублей в месяц, за год нужно 360 000 рублей. Делим эту сумму на чистую доходность 10,9% и получаем капитал около 3,3 млн рублей. Это ориентир, а не гарантия. Если увеличить долю рискованных облигаций с купоном 20% и дивидендных акций с доходностью 11%, средняя доналоговая доходность вырастет до 15,5%, а чистая — примерно до 13,5%. Тогда для тех же 30 000 рублей в месяц хватит около 2,7 млн рублей, но риск дефолта и сокращения дивидендов заметно выше.
Акции и облигации с ежемесячной выплатой: что реально найти на рынке
Акции и облигации с ежемесячной выплатой — не массовая история. Среди облигаций такие выпуски есть, но их выбор ограничен. Часто это бумаги небольших лизинговых компаний, микрофинансовых организаций или застройщиков. Купон 17–20% годовых выглядит привлекательно, однако по таким эмитентам выше риск неисполнения обязательств. Поэтому в портфеле на ежемесячный доход такие бумаги должны занимать не более 10–15%, если вы не готовы терять часть капитала.
По акциям ежемесячные дивиденды — это скорее исключение. Инвестор, который хочет получать деньги каждый месяц, обычно комбинирует несколько бумаг с разными датами выплат. Например, одна облигация платит купон в январе и июле, другая — в феврале и августе, третья — в марте и сентябре. К ним добавляют дивидендные акции с выплатами в мае и ноябре. Такой календарь из шести–восьми выпусков закрывает 12 месяцев без длинных пауз.
Как выстроить календарь выплат без кассовых разрывов
Сначала выберите целевую сумму в месяц. Допустим, это 30 000 рублей. Затем посчитайте, сколько даёт каждая бумага после налога. Облигация с купоном 16% годовых при вложении 500 000 рублей приносит 6 667 рублей в месяц до налога. После удержания 13% остаётся 5 800 рублей. Если таких облигаций пять, ежемесячный поток составит около 29 000 рублей чистыми.
Но выплаты могут приходить не первого числа. Поэтому держите на отдельном счёте резерв на два-три месяца. Для цели 30 000 рублей это 60 000–90 000 рублей. Резерв сглаживает перенос даты дивидендов, задержку купона или технический сбой при зачислении. Без него инвестор начинает дёргать портфель и продавать бумаги в неудачный момент.
Налоги и комиссии: сколько останется на руки
НДФЛ с дивидендов и купонов для налогового резидента составляет 13%, а при доходе свыше 2,4 млн рублей за год ставка повышается до 15% на сумму превышения. Брокер удерживает налог автоматически по большинству российских бумаг. Если облигация даёт купон 16% годовых, после налога остаётся 13,92%. Если дивидендная акция имеет доходность 10%, чистыми выходит 8,7%.
Комиссии брокера при редких сделках небольшие. При портфеле 3,3 млн рублей и двух-трёх операциях в год комиссия 0,05% от оборота — это примерно 3 300–5 000 рублей. Гораздо заметнее потери при частой ребалансировке или покупке иностранных бумаг с двойной конвертацией валюты. Поэтому пассивный доход должен формироваться без лишнего торгового шума.
Риски, которые ломают график пассивного дохода
Дивидендная доходность за прошлый год не гарантирует следующий. Компания могла платить 12 рублей на акцию два года подряд, а затем из-за падения прибыли снизить выплату до 4 рублей. Если вы рассчитывали на 10 000 рублей в квартал, получите 3 300. Календарь сразу ломается, а добирать доходность за счёт более рискованных бумаг — опасный путь.
Облигация с купоном 19% может казаться заменой зарплате, но при дефолте эмитента инвестор теряет не только будущие купоны, но и часть номинала. Если в портфеле из десяти облигаций одна бумага с долей 10% теряет 85% стоимости, годовой доход по остальным выпускам может уйти в минус. Поэтому диверсификация по эмитентам и секторам важнее погони за максимальной ставкой.
Инфляция тоже съедает результат. Ежемесячные 30 000 рублей при инфляции 8% через пять лет покупают столько же, сколько сегодня 20 400 рублей. Часть дохода стоит реинвестировать, если цель — сохранить покупательную способность капитала, а не просто получить регулярные поступления.
С какой суммы начинать и что делать прямо сейчас
Не обязательно сразу собирать портфель на 3,3 млн рублей. Начните с одной облигации с ежемесячным купоном и одного дивидендного выпуска. При вложении 300 000 рублей в облигацию с купоном 16% ежемесячный доналоговый платёж составит 4 000 рублей, после налога — 3 480 рублей. Это не заменит доход от работы, но даст опыт учёта дат выплат и реинвестирования.
Затем докупайте бумаги так, чтобы каждый новый выпуск закрывал пустой месяц. Раз в квартал сверяйте фактический денежный поток с планом. Если за три месяца пришло меньше расчётного, не увеличивайте долю рискованных бумаг ради доходности. Ищите причину — сниженный дивиденд, перенос купона или ошибка в календаре выплат.