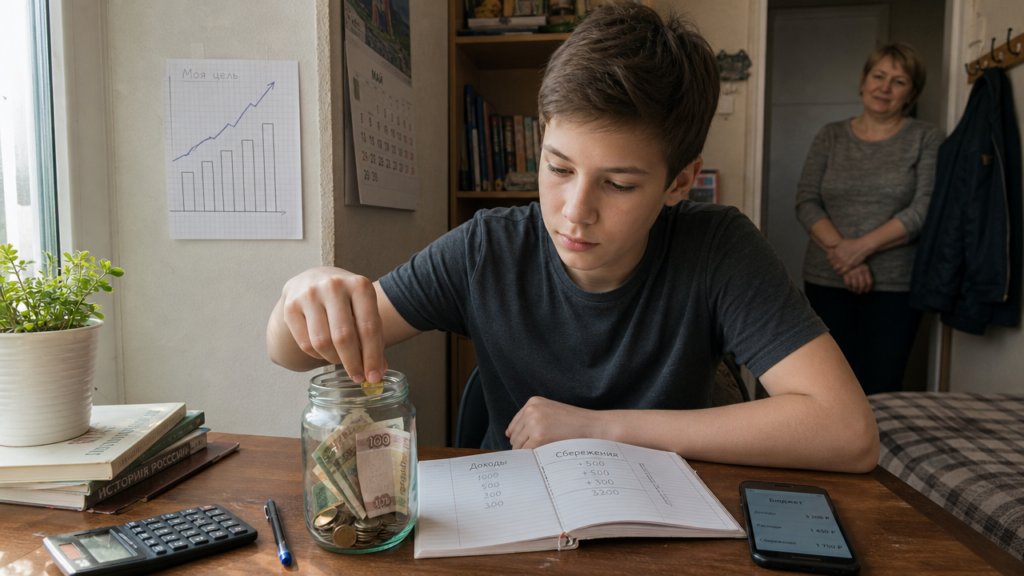
Накопить первую значимую сумму в 10–16 лет проще, чем кажется, если не относиться к деньгам как к случайности. Подросток с карманными деньгами 1000 рублей в неделю при дисциплине 20% откладывания через год имеет 10 400 рублей — это уже половина недорогого смартфона или игровая консоль с рук. Другой вопрос, что в этом возрасте мешают импульсивные покупки, желание не отставать от друзей и непонимание, зачем вообще копить, если родители что-то дают. Разберём схему, которая работает у школьников и подростков без кредитов, долгов и сложных финансовых инструментов.
Сначала цель, потом сумма
Накопление без конкретной цели почти всегда заканчивается тратой на мелочи. Если вы хотите накопить деньги подростку 13 лет на новый велосипед за 18 000 рублей, то это не абстракция, а цифра, разложенная по месяцам. Например, у школьника есть карманные 2000 рублей в месяц и подарки от родственников два раза в год по 3000. За 12 месяцев его обычный доход — 30 000 рублей. Если цель 18 000, нужно откладывать 60% всех поступлений, то есть примерно 1500 рублей в месяц. Это жёстко, но достижимо, если временно отказаться от чипсов, газировки и платных игр.
Для ребёнка 10 лет цель должна быть ближе по сроку — до трёх месяцев. Психика в этом возрасте плохо держит длинную мотивацию. Если ребёнок хочет набор конструктора за 4000 рублей и получает 500 рублей в неделю на карманные расходы, логично откладывать 250 рублей в неделю. Через 16 недель сумма соберётся. Родителям стоит нарисовать на листе шкалу прогресса — это работает лучше любых приложений.
Откуда брать деньги в разном возрасте
Как накопить деньги ребёнку 10 лет, если собственного дохода почти нет? Основные источники: карманные деньги, подарки на праздники, мелкие поручения от родителей сверх обычных обязанностей. Не стоит платить за учёбу или уборку своей комнаты — это размывает границы. Оплачиваемая помощь может быть такой: вынести соседской бабушке мусор за 50 рублей, помыть машину отца за 200, помочь с огородом за 300. За месяц ребёнок 10 лет реально собирает 500–800 рублей дополнительно, если родители поддерживают эту практику.
Подростку 13 лет доступно чуть больше. Карманные деньги обычно выше — 500–1000 рублей в неделю. Плюс появляются первые продажи ненужного: старый телефон, игровые диски, книги, одежда, из которой вырос. На онлайн-барахолках подросток с согласия родителей может выручить 2000–5000 рублей единоразово. Если цель — накопить деньги подростку 13 лет на гироскутер за 12 000, то половину можно закрыть продажей старых вещей, а вторую половину — регулярным откладыванием по 1000 рублей в месяц в течение полугода.
В 14 лет появляется законная возможность подрабатывать с письменного согласия одного из родителей. Лёгкий труд — расклейка объявлений, раздача листовок, выгул собак, присмотр за младшими детьми — оплачивается в среднем 150–300 рублей в час. При занятости 4–6 часов в неделю школьник получает 600–1800 рублей, что заметно ускоряет накопление. Как накопить деньги в 14 лет на ноутбук за 30 000: если откладывать всю подработку (1500 в месяц) и половину карманных (1000 в месяц), то через 12 месяцев на счету будет 30 000 без учёта подарков.
Школьник 16 лет может работать по трудовому договору: во время учёбы продолжительность работы ограничена половиной установленной нормы, а на каникулах — 35 часами в неделю. Зарплата курьера, промоутера или работника общепита в небольших городах — 15 000–25 000 рублей в месяц при полной летней занятости. За одно лето старшеклассник способен накопить на подержанный автомобиль за 80 000, если живёт с родителями и не платит за жильё. Вопрос не в том, как накопить деньги школьнику 16 лет, а в том, чтобы не спустить всё на развлечения в первые две недели.
Куда класть накопления
Копилка из-под чая подходит для сумм до 2000 рублей. Дальше деньги лучше перевести в безналичную форму — так меньше соблазна взять «немного и вернуть». С 6–7 лет можно оформить детскую банковскую карту, привязанную к счёту родителя. Родитель видит операции, устанавливает лимиты, а ребёнок получает опыт управления деньгами. Накопления удобно держать на отдельном счёте-копилке, который банки предлагают с функцией автопополнения. Например, при каждом поступлении карманных денег 10% автоматически уходит на накопительный счёт под 4–6% годовых. С суммы 10 000 рублей за год накапает 400–600 рублей — это одна-две поездки на общественном транспорте, но главное — привычка не тратить всё под ноль.
Открывать брокерский счёт или покупать акции в 10–16 лет я не советую до достижения первой крупной цели. Сначала накопите 20 000–30 000 рублей наличными на конкретную вещь, почувствуйте, как деньги конвертируются в желаемое. Инвестиции без накопленного резерва создают иллюзию активности и часто заканчиваются потерей 30–50% капитала из-за неопытности и эмоций.
Сколько откладывать и не сорваться
Работает правило 50/30/20 в адаптированном виде: 50% дохода — обязательные траты (проезд, еда вне дома, связь), 30% — личные удовольствия, 20% — накопления на цель. Если карманные деньги 4000 рублей в месяц, то 800 рублей уходит в копилку, 2000 — на проезд и обеды, 1200 — на кино, игры, сладости. Для ребёнка 10 лет с карманными 500 рублей в неделю это 100 рублей отложить, 250 — на карманные расходы, 150 — на текущие мелкие покупки.
Как накопить деньги девочке 12 лет на планшет за 15 000 при доходе 3500 в месяц (карманные плюс подарки)? Если следовать правилу 20%, это 700 рублей в месяц. На планшет уйдёт 21 месяц — почти два года. Слишком долго для этого возраста. Тогда можно увеличить долю накопления до 50% на время активной цели: откладывать 1750 в месяц, и срок сократится до 8,5 месяцев. Придётся отказаться от части развлечений, но цель того стоит. Главное — не ставить долю накопления выше 50%, иначе возникает ощущение нехватки денег и срыв.
Срывы случаются почти у всех. Если в каком-то месяце вы потратили накопленное на спонтанную покупку, не нужно бросать план. Вернитесь к расчёту на следующий день и скорректируйте срок достижения цели. Один провал — это не повод обесценивать весь процесс, а повод пересмотреть, что именно спровоцировало трату.
Способы увеличить доход в 14–16 лет
Формальная подработка — не единственный путь. Продажа ненужных вещей через онлайн-площадки даёт от 500 до 10 000 рублей за вещь в зависимости от состояния и бренда. Девочке 12 лет можно предложить перепродажу детских вещей младших родственников с комиссией 20–30% от продажи. Школьнику 14 лет — помощь соседям по даче: покос травы за 500 рублей, уборка снега за 300, покраска забора за 1000. Подросток 16 лет может взять заказы на настройку телефонов и ноутбуков для старших родственников — час работы стоит 300–500 рублей в частном порядке.
Важно не путать доход и долг. Брать у друзей «до стипендии» или просить аванс у будущего работодателя — плохая стратегия. Долг в 500 рублей при отсутствии стабильного дохода превращается в стресс и испорченные отношения. Накопление — это поступательное движение, а не поиск халявы.
Частые ошибки и как их избежать
Первая ошибка — копить без учёта обязательных трат. Если вы откладываете 3000 рублей в месяц, но при этом не платите за проезд и обеды, через неделю придётся брать из копилки. Сначала зафиксируйте обязательные расходы за прошлый месяц, вычтите их из дохода и только потом определяйте сумму накопления.
Вторая ошибка — держать накопления наличными под рукой. Сумма 5000 рублей в ящике стола проигрывает банковской карте с отдельным счётом. Физические деньги кажутся доступными, и мозг трактует их как разрешение потратить. Переводите накопления на счёт сразу после поступления дохода, а не в конце месяца по остаточному принципу.
Третья ошибка — ставить цель ниже рыночной цены. Если наушники стоят 7000 рублей, а вы копите 5000, то в момент покупки поймёте, что денег не хватает, и снова возьмёте недостающее у родителей или из текущих расходов. Цена цели должна включать запас 10% на возможное подорожание и доставку.
Четвёртая ошибка — сравнивать себя с друзьями, у которых родители покупают всё сразу. Ваша задача — не победить в гонке потребления, а научиться управлять деньгами. Школьник, который в 14 лет накопил на свой первый телефон, в 20 лет не уйдёт в минус по кредитке, потому что уже понимает цену деньгам и срок достижения цели.