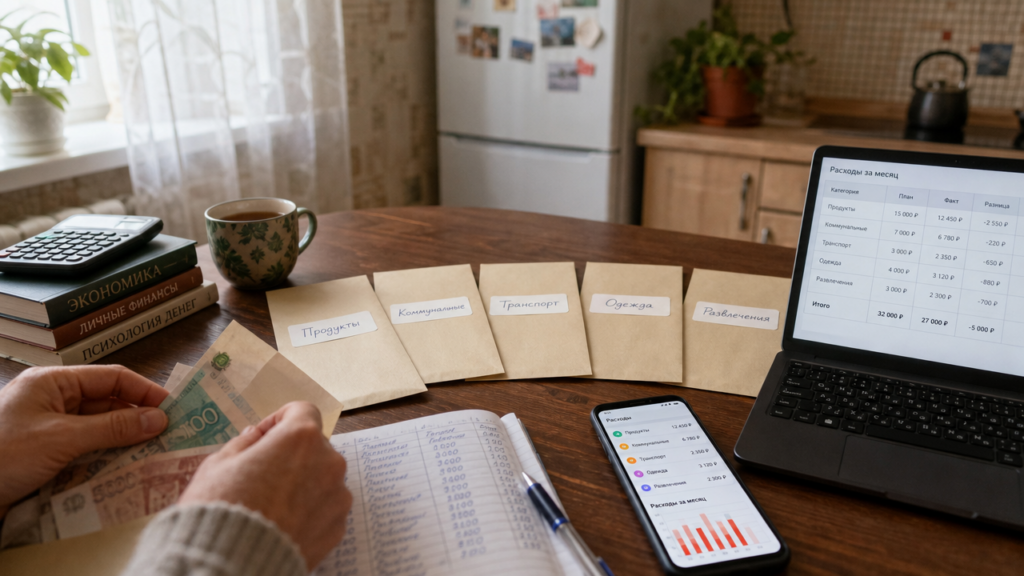
Ведение личного бюджета часто начинают не ради таблиц и графиков, а после конкретной ситуации: кредит съел половину зарплаты, не хватило денег до аванса или накопилась неясная тревога от того, что доход вроде бы есть, но сбережения не растут. Я сам когда-то записывал расходы на клочках бумаги, потом забросил, потом вернулся к таблицам, а сейчас пользуюсь приложением. Ни один инструмент не решает проблему сам по себе — работает только регулярность и честный взгляд на цифры.
Метод пяти конвертов: как вести личный бюджет без сложных программ
Как вести личный бюджет методом пяти конвертов — объясню на реальных цифрах. Допустим, ваша зарплата после вычета налогов составляет 60 000 рублей в месяц. Сначала вычитаем обязательные фиксированные платежи: аренда 25 000, кредит 8 000, проездной 1 500, интернет и связь 1 000. Остаётся 24 500 рублей — это сумма, которую вы делите на пять конвертов. Названия конвертов стандартные: Еда, Быт и хозяйство, Транспорт и бензин, Развлечения, Резерв на непредвиденные расходы.
Метод пяти конвертов предполагает, что каждый конверт имеет жёсткий лимит на неделю или на месяц. Если делить на месяц, то в конверт «Еда» при остатке 24 500 можно положить 8 000 рублей, «Быт и хозяйство» — 3 000, «Транспорт» — 3 000, «Развлечения» — 4 500, «Резерв» — 6 000. Важно правило: если конверт опустел до конца месяца, вы не занимаете из другого конверта. Это дисциплинирует сильнее, чем любое приложение, потому что физическое ограничение наличных ощущается острее, чем цифры на экране. Когда я работал только с наличными, то быстро замечал, что после 20 числа в конверте «Развлечения» оставалось 200 рублей, и это автоматически отменяло походы в кафе.
Приложения, которые систематизируют учёт и экономят время
Приложения для ведения личного бюджета работают по принципу автоматического сбора операций с банковских карт или ручного ввода. Я использую приложение для учёта расходов уже четыре года, потому что оно бесплатно для базового учёта и умеет получать выписки из большинства российских банков. Каждая покупка автоматически попадает в категорию: супермаркет — в «Продукты», заправка — в «Транспорт». Если категория определилась неверно, правка занимает две секунды, и дальше система запоминает шаблон. Подписка на расширенную аналитику стоит 299 рублей в месяц, но для старта достаточно бесплатной версии.
Другое приложение, которое я рекомендую клиентам, построено на методе конвертов в цифровом виде: вы видите кружки-категории, которые уменьшаются по мере трат. Ежемесячная подписка стоит 199 рублей при оплате за год или 249 рублей помесячно. Для тех, кто не готов платить, есть бесплатный вариант с ручным вводом. Главный плюс приложений — аналитика за несколько месяцев: вы видите, что на кофе уходит 3 200 рублей в месяц, хотя казалось, что это мелочь. Один мой клиент после трёх месяцев учёта обнаружил, что на такси тратит 12 000 рублей ежемесячно, и пересмотрел маршруты на общественном транспорте.
Таблица для тех, кто любит полный контроль над каждой цифрой
Таблица для ведения личного бюджета остаётся самым гибким вариантом для тех, кто не хочет привязываться к сторонним сервисам и банковским системам обмена данными. Я создал себе шаблон за один вечер: на первом листе столбцы Дата, Категория, Сумма, Комментарий, Способ оплаты. Ниже — сводная таблица по категориям с суммой расходов. Формула =СУММЕСЛИ(диапазон_категорий; «Продукты»; диапазон_сумм) даёт итог по каждой категории автоматически.
Главное в таблице — не усложнять. Если в ней 20 категорий и 15 подкатегорий, вести её вы бросите через две недели. Я советую оставить семь базовых категорий: Продукты, Жильё, Транспорт, Здоровье, Одежда, Развлечения, Резерв. Отдельным столбцом заносите доходы: зарплата, подработки, кешбэк. Разница между доходами и расходами за месяц — это ваш чистый остаток. При доходе 60 000 и расходах 54 000 остаток 6 000 можно отправить в накопления. Если остаток отрицательный второй месяц подряд, пора сокращать одну из категорий, а не искать виноватых.
Пример простого расчёта: за январь вы потратили 18 000 на еду, 25 000 на аренду, 7 000 на транспорт, 4 000 на развлечения. Итого 54 000. Доход 60 000. Остаток 6 000 уходит на подушку безопасности. В феврале вы видите, что транспорт вырос до 10 000 из-за нескольких поездок на такси, — и решение принимаете осознанно.
Книги по планированию личного бюджета: базовые принципы, которые не устаревают
Книги по планированию личного бюджета я рекомендую читать не ради мотивации, а ради системы. Первая — «Самый богатый человек в Вавилоне» Джорджа Клейсона. Там описан принцип «сначала заплати себе»: откладывать 10% от любого дохода до того, как начнёте тратить. При зарплате 60 000 это 6 000 рублей в месяц, или 72 000 в год — уже ощутимая сумма для подушки или первого взноса по вкладу.
Вторая книга — «Кошелёк или жизнь» Вики Робин и Джо Домингеса. Она заставляет считать не только деньги, но и жизненную энергию, потраченную на их зарабатывание. Если вы получаете 400 рублей в час после вычета всех затрат на работу, то покупка нового телефона за 80 000 стоит вам 200 часов жизни. После такого расчёта многие мои клиенты отказывались от импульсивных трат без всякого насилия над собой.
Третья — «Путь к финансовой независимости» Бодо Шефера. Автор подробно разбирает распределение дохода: 55% на жизнь, 10% на крупные покупки, 10% на образование, 10% на сбережения, 10% на благотворительность, 5% на резерв. Схема не идеальна для всех, но даёт отправную точку. Четвёртая — «Деньги. Мастер игры» Тони Роббинса — больше про инвестиции, но первые главы про учёт расходов и создание резерва на 3–6 месяцев подойдут новичкам.
Как выбрать свой способ и не бросить через месяц
Любой метод работает, если вы проверяете цифры раз в неделю. Я рекомендую начинать с простого: скачайте любое приложение с ручным вводом или откройте таблицу и записывайте траты две недели без ограничений. Потом посмотрите, куда ушли деньги, и только затем устанавливайте лимиты по конвертам или категориям. Не пытайтесь сократить расходы на 30% в первый месяц — это вызовет срыв. Начните с 10%: найдите категорию, где тратите больше всего без необходимости, и уменьшите её. У меня таким пунктом были обеды вне дома: 5 000 в месяц превратились в 2 000, а разница ушла в резерв.
Ведите бюджет не для того, чтобы чувствовать вину за каждую покупку кофе. Задача — увидеть реальную картину и распределять деньги туда, что для вас важнее. Если вы осознанно тратите 10 000 на хобби, потому что это даёт энергию и радость, — отлично. Бюджет не должен превращаться в тюремный надзиратель. Через полгода регулярного учёта вы будете точно знать, сколько стоит ваша жизнь в месяц, какой запас нужен на три месяца и какую сумму вы можете откладывать без ущерба для текущих потребностей. А это уже фундамент для кредитных решений, крупных покупок и долгосрочных накоплений.