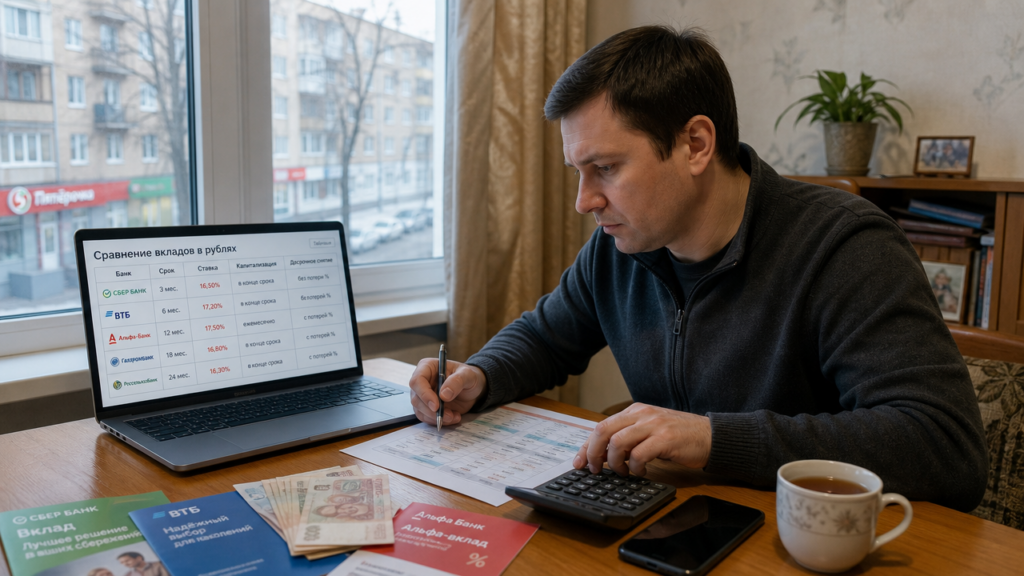
Максимальные проценты по вкладам в 2026 году — это не просто одна цифра на витрине банка, а набор условий, за которые вы платите ограничением суммы, сроком или отказом от досрочного снятия. Банки с самыми большими процентами по вкладам почти всегда добавляют надбавку к базовой ставке за новый вклад, онлайн-оформление, зарплатный проект или подписку на банковский пакет. Если смотреть только на 22% и не читать условия, можно потерять больше, чем заработать. Покажу, где сейчас самый большой процент по вкладам и как отличить реальную доходность от маркетинговой.
Где сейчас самый большой процент по вкладам
Актуальные ставки не живут на главных страницах банков, их собирают агрегаторы. Откройте онлайн-платформу для сравнения вкладов, задайте сумму, срок и город. Сортировка по ставке покажет, где сейчас самый большой процент по вкладам. В первой половине 2026 года при сумме 500 000 рублей и сроке 6 месяцев верхняя часть списка обычно находится в диапазоне 21–24% годовых, а крупнейшие федеральные банки показывают 18–21%. Разница возникает из-за политики привлечения ликвидности: банк, которому срочно нужны деньги, готов платить больше, чем тот, у кого избыток вкладов.
Не открывайте вклад только по ставке в шапке агрегатора. Нажмите на расчёт и проверьте, какая сумма процентов получится с учётом срока и способа выплаты. Банк может предлагать 23% на 3 месяца, а на год — 18%. Если вы планировали разместить деньги на год, короткий вклад с высокой ставкой придётся переоткрывать четыре раза, и через полгода рыночная ставка может быть ниже.
Какие банки дают максимальные проценты по вкладам
Максимальную ставку не стоит искать только в одном типе банка. В топ-10 банков надёжность выше, но ставка редко бывает максимальной, потому что у них уже много пассивов. Банки с базовой лицензией или небольшие цифровые банки чаще дают премию 1,5–3 процентного пункта. При одинаковой сумме 800 000 рублей на полгода федеральный банк может предложить 19,5%, а банк с базовой лицензией из вашего региона — 22,5%. Для вкладчика это дополнительный доход около 11 900 рублей за полгода: 800 000 × (0,225 – 0,195) × 181 / 365 = 11 902 рубля.
Проверяйте, входит ли банк в систему страхования вкладов. Если да, государство вернёт до 1,4 млн рублей вместе с процентами в случае отзыва лицензии. Поэтому сумма до 1,4 млн в банке с базовой лицензией защищена так же, как в федеральном. Список конкретных банков с самыми большими процентами по вкладам меняется каждую неделю. Вместо запоминания названий держите под рукой три группы: цифровые банки, активно привлекающие новых клиентов, региональные банки с ограниченной географией и крупные игроки в периоды акций. Проверяйте предложения цифровых, региональных и крупных банков, доступные в вашем регионе.
Самый высокий процент по вкладам в Краснодаре
Если вы живёте в Краснодаре, вы видите те же федеральные банки, что и житель Москвы, плюс несколько региональных. Самый высокий процент по вкладам в Краснодаре часто появляется не в отдельной городской линейке, а в онлайн-вкладах, которые банк открывает по всей стране. Региональная надбавка встречается редко, но местные банки с базовой лицензией иногда дают плюс 0,5–1,5 пункта к рынку, чтобы удержать клиентов края.
Сравнивайте конкретный расчёт. Вклад 400 000 рублей на 6 месяцев под 22% принесёт около 43 650 рублей процентов, под 20,5% — около 40 700 рублей. Разница 2 900 рублей может стоить поездки в офис, если банк не открывает вклад онлайн. Для суммы 1 млн рублей разница уже 7 400 рублей за полгода, и ради неё можно потратить час на оформление. Если ищете самый высокий процент по вкладам в Краснодаре, проверяйте не только городские отделения, но и онлайн-вклады федеральных банков, доступные жителю Краснодара.
Капитализация и эффективная ставка
Два вклада с одинаковой номинальной ставкой могут дать разный доход. Если проценты выплачиваются в конце срока, формула простая: сумма × ставка × срок в днях / 365. Вклад 300 000 рублей на год под 20% с выплатой процентов в конце даст 60 000 рублей. Если проценты капитализируются ежемесячно, итоговая сумма через 12 месяцев составит около 365 820 рублей, а доход — 65 820 рублей. Эффективная ставка — 21,94% годовых. Разница 5 820 рублей появляется за счёт сложного процента: в феврале проценты начисляются не на 300 000, а на 305 000 рублей.
При сравнении вкладов смотрите не только номинальную ставку, но и поле «эффективная ставка» или «доходность с учётом капитализации». Банк с рекламными 22% без капитализации может дать меньше, чем банк с 20,5% и ежемесячной капитализацией на сроке от года.
Когда максимальная ставка приводит к потере денег
Высокая ставка почти всегда привязана к одному из трёх условий: деньги должны быть новыми, их нельзя снимать досрочно, или нужно оформить платный пакет услуг. В одном случае клиент спросил, почему банк обещает 24%, а в договоре указано 21%. Оказалось, 3% — надбавка за подписку на банковский пакет и траты по карте от 30 000 рублей в месяц. Он не собирался тратить по карте, поэтому фактическая ставка была базовой.
Досрочное расторжение — главный источник потерь. Положили 600 000 рублей под 22% на 6 месяцев, через два месяца сняли. Проценты пересчитают по ставке до востребования 0,01% годовых, и вместо ожидаемых 22 000 рублей вы получите почти ноль. Если деньги могут понадобиться раньше срока, выбирайте вклад с помесячной выплатой или накопительный счёт под 16–18%, а не трёхмесячный вклад под 23% с потерей всех процентов при досрочном закрытии.
Налог на доход по вкладам
Процентный доход по вкладам облагается НДФЛ, если за год вы получили больше необлагаемого лимита. Лимит считается как 1 000 000 рублей, умноженная на максимальную ключевую ставку регулятора на первое число налогового периода. Например, при ключевой ставке 16% лимит равен 160 000 рублей. Вклад 1,2 млн рублей под 20% на год даёт 240 000 рублей дохода. Из них налогом облагаются 80 000 рублей, налог 13% — 10 400 рублей. Фактическая доходность падает с 20% до 19,1%.
Для крупных сумм разница между вкладом под 21% и 19% может сократиться после налога, поэтому считайте чистый доход. Налог удерживает банк или налоговая служба по итогам года, вам не нужно подавать декларацию.
Чек-лист перед открытием вклада под высокий процент
- Проверьте, входит ли банк в систему страхования вкладов и не превысит ли сумма с процентами 1,4 млн рублей.
- Сравните эффективную ставку с учётом капитализации, а не только номинальную цифру из рекламы.
- Прочитайте условия досрочного расторжения и начисления процентов.
- Посчитайте налог, если суммарный доход по всем вкладам за год выйдет за необлагаемый лимит.
- Уточните, какая часть ставки базовая, а какая даётся за подписку, траты по карте или новые деньги.
- Зафиксируйте срок, ставку и порядок выплат в договоре до подписания.
Максимальные проценты по вкладам стоят того, чтобы потратить 15 минут на расчёт. Банк с самой высокой ставкой часто проигрывает вкладу с обычной ставкой, если у последнего проще условия и нет обязательных трат. Ваша задача — не найти цифру 24%, а понять, сколько рублей вы реально получите через 6 или 12 месяцев.