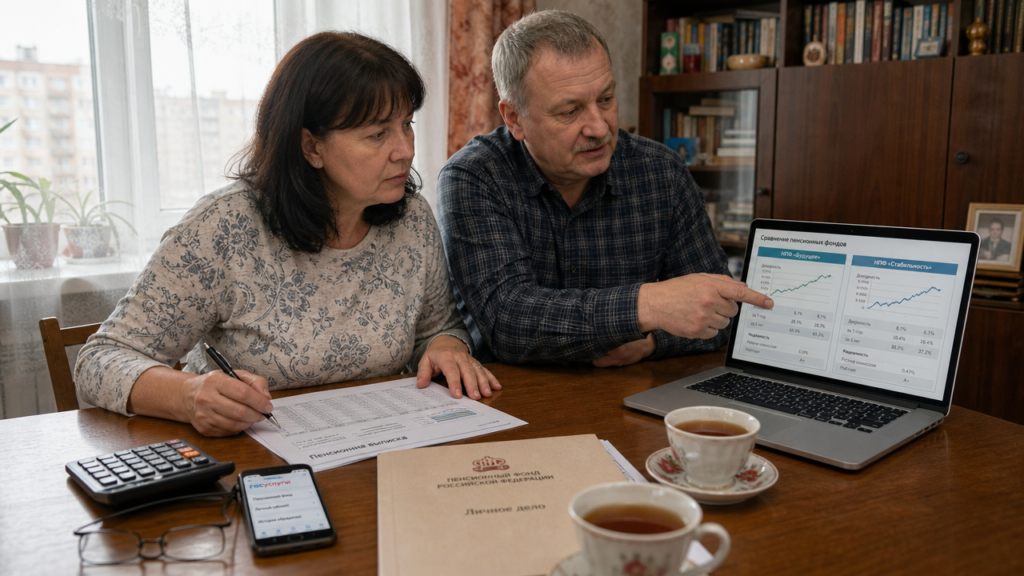
Перевод пенсионных накоплений в другой фонд только на первый взгляд выглядит как техническая операция. Главная потеря при ошибке — не оформление документов, а потеря инвестиционного дохода за несколько лет. Накопительная часть обязательного пенсионного страхования, сформированная в 2002–2013 годах, продолжает инвестироваться даже после заморозки новых взносов с 2014 года. Эти деньги можно перевести от государственного страховщика в негосударственный пенсионный фонд, из одного НПФ в другой или обратно к государственному страховщику. Перед тем как подписывать договор, надо посчитать две цифры: сумму на счете и дату последнего перехода.
Что такое пенсионные накопления и можно ли их перевести в НПФ
Накопительная часть пенсии формировалась в основном у граждан 1967 года рождения и моложе, но у некоторых людей старшего возраста тоже есть небольшие суммы, если они успели вступить в программу до заморозки. С 2014 года новые взносы работодателя на накопительную часть не поступают, но старые средства никуда не исчезли. Они лежат на индивидуальном счете и управляются либо государственным страховщиком через государственную управляющую компанию, либо выбранным НПФ.
Ответ на вопрос, можно ли перевести пенсионные накопления в НПФ, положительный. Закон разрешает менять страховщика по обязательному пенсионному страхованию. Ограничение одно: если менять фонд чаще одного раза в пять лет, вы потеряете инвестиционный доход за период с предыдущего перехода. Сами взносы при этом сохраняются, в нуле не окажетесь, но потерянные десятки тысяч рублей часто становятся неприятным сюрпризом.
Проверить сумму и текущего страховщика проще всего через выписку из индивидуального лицевого счета в личном кабинете на государственном портале. В выписке видно, где находятся накопления, сколько на них взносов и какой доход уже начислен. Без этой справки нет смысла сравнивать фонды: вы не знаете, что именно переводите.
Как перевести средства пенсионных накоплений
Порядок перевода пенсионных накоплений в другой фонд одинаков для большинства НПФ. Сначала запросите выписку у государственного страховщика и уточните дату начала действия текущего договора. Дата важна, потому что от нее считаются пять лет для сохранения дохода. Затем выберите новый фонд и заключите с ним договор об обязательном пенсионном страховании. Для этого нужны паспорт и страховой номер индивидуального лицевого счета. Договор можно подписать в офисе или дистанционно, если у фонда есть такая возможность.
После заключения договора подайте страховщику заявление о переходе или уведомление о переходе. Срок приема документов истекает 1 декабря текущего года. Если подать позже, переход сдвинется на следующий год, а накопления еще один год останутся в старом фонде. Новый фонд часто сам отправляет документы страховщику в электронном виде, но получите подтверждение и проверяйте статус в личном кабинете.
Решение страховщика по вашему заявлению должно прийти до 31 марта следующего года. Если все прошло, накопления зачисляются новому страховщику, а старый фонд передает сумму с учётом дохода или без него, в зависимости от выбранного типа перехода. Если при отказе в переходе вы не поняли причину, запросите письменное разъяснение: часто это техническая ошибка в договоре.
Досрочный и пятилетний переход: где теряются деньги
Перевести средства пенсионных накоплений можно двумя способами. Первый способ — досрочный переход по заявлению. Он позволяет сменить фонд уже в следующем году, но если с даты начала действующего договора не прошло пяти лет, вы потеряете инвестиционный доход. Второй способ — переход по истечении пятилетнего срока. Он сохраняет накопленный доход, но требует терпения.
На практике это выглядит так. Вы перешли в фонд в 2019 году, и договор начал действовать в том же году. Пять лет истекают в 2024 году. Если подать документы в 2024 году до 1 декабря, в 2026 году вы перейдете без потери инвестиционного дохода. Если подать заявление в 2022 году, переход произойдет быстрее, но фонд передаст сумму без инвестиционного дохода за 2020–2022 годы.
Потеря может быть значительной. При счете в 400 000 рублей и доходности текущего фонда 8% годовых за два года набегает около 66 000 рублей инвестиционного дохода. При досрочном переходе вы оставите эту сумму текущему фонду. Поэтому правило простое: если пятилетний срок почти истек, подождать часто выгоднее, чем сменить фонд на год раньше ради разницы в доходности в один процентный пункт.
Куда выгоднее перевести пенсионные накопления
Выгодность фонда нельзя оценивать по одному удачному году. Например, в 2022 году доходность части пенсионных фондов уходила в минус из-за падения рынка облигаций и акций, а в 2023–2024 годах у многих она вернулась в диапазон 8–11% годовых. Фонд, показавший 12% за один год, мог потерять больше других в кризис. Поэтому смотрите на среднюю доходность за 5 и 10 лет, а не за последний год.
Чтобы выбрать, куда выгоднее перевести пенсионные накопления, соберите три цифры по каждому фонду. Первая — среднегодовая доходность за пять лет после вычета вознаграждения фонда. Вторая — размер активов под управлением. Третья — результат в кризисный год, например 2022, который показывает глубину просадки. Крупный фонд не всегда самый доходный, но слишком маленький может быть менее устойчив при рыночных шоках.
Разница в один процентный пункт кажется небольшой, но на длинной дистанции она существенна. При стартовой сумме 350 000 рублей и сроке 20 лет разница между доходностью 6,5% и 8,0% составляет около 400 000 рублей на счете. Это арифметика сложного процента, а не гарантированный прогноз. По этой причине переводить накопления в фонд только по названию или совету агента не стоит.
Отдельно проверяйте соотношение доходности и инфляции. Если фонд за пять лет в среднем дает 7%, а инфляция за тот же период в среднем 6%, реальный прирост составляет около 1% в год. Для консервативного пенсионного портфеля нормальным ориентиром можно считать превышение над инфляцией на 2–3 процентных пункта. Все, что заметно выше, часто означает повышенный риск, а не уникальное мастерство управляющих.
Перевод пенсионных накоплений в крупный НПФ
Перевод пенсионных накоплений в крупный НПФ проходит по тем же правилам, что и в любой другой фонд. Крупный НПФ может иметь значительный объем активов и большое количество застрахованных лиц. Это снижает риск операционных проблем и резких управленческих решений, но не гарантирует лучшую доходность. Более того, разница между пятью крупнейшими фондами по итогам года может составлять 1–2 процентных пункта, поэтому известность фонда не должна быть главным аргументом.
Если ваши накопления находятся у государственного страховщика, можно перевести их в выбранный НПФ, заключив договор в офисе фонда или дистанционно. Если накопления уже в другом НПФ, вы также можете сменить его на выбранный фонд, но перед этим проверьте дату начала текущего договора. При досрочном переходе вы потеряете доход точно так же, как при переходе в любой другой фонд.
Не путайте обязательное пенсионное страхование с индивидуальным пенсионным планом. Это разные продукты. В первом случае переводятся уже сформированные накопления, во втором вы добровольно вносите собственные деньги. Перед подписанием договора уточните, какой именно документ вам предлагают, и не переводите накопления под влиянием звонка без проверки выписки.
Как не ошибиться с выбором: цифры вместо рекламы
Перед сменой фонда получите справку от текущего страховщика о сумме накоплений с начисленным доходом. Затем посчитайте, сколько вы потеряете при досрочном переходе. Если потеря превышает выгоду от разницы в доходности за два–три года, дождитесь окончания пятилетнего срока. Это простая математика, но именно ее часто пропускают, когда оформляют перевод второпях.
Не подписывайте договор с агентом, который пришел лично, позвонил по телефону или предлагает срочно перевести накопления. Агенты получают вознаграждение за нового клиента и не всегда объясняют правила пятилетнего перехода. Проверьте, какой документ подают страховщику: заявление о досрочном переходе или уведомление после истечения пяти лет. В первом случае вы быстрее смените фонд, но можете потерять доход.
После перехода получите уведомление от страховщика и закажите новую выписку. Если накопления не перевелись, узнайте причину отказа: частая ситуация — подача документов после 1 декабря или ошибка в реквизитах. Пенсионные накопления — это длинные деньги, и цена решения проявляется через годы, поэтому спешка при переводе не нужна.