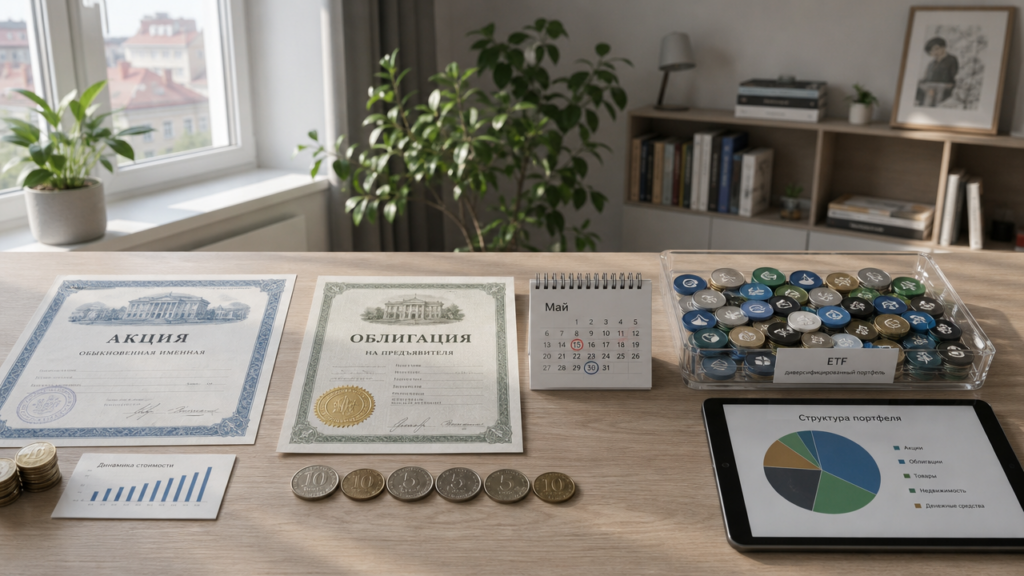
Разница между акцией, облигацией и ETF заключается в том, кем вы становитесь по отношению к компании или заёмщику. Акция делает вас совладельцем бизнеса, облигация — кредитором, а ETF — это готовая корзина, внутри которой могут лежать десятки и сотни акций или облигаций. Отсюда различаются права, доход и уровень риска. Если вы покупаете акцию за 300 рублей, вы рискуете всей суммой ради дивидендов и роста цены. Если покупаете облигацию за 980 рублей, вы заранее знаете купон и дату возврата номинала. Если покупаете пай ETF за 6 рублей, вы получаете долю сразу в десятках компаний, но платите фонду комиссию за управление.
Акция: доля в бизнесе и доход, который никто не гарантирует
Обыкновенная акция — это доля в капитале компании. Владелец такой бумаги формально становится совладельцем бизнеса и получает право голосовать на собрании акционеров. Доход по обыкновенной акции состоит из двух частей: роста курсовой стоимости и дивидендов. Обе части не гарантированы.
Предположим, вы купили 100 акций компании по 250 рублей и вложили 25 000 рублей. Компания получила прибыль и объявила дивиденд 20 рублей на акцию. Вы получите 2 000 рублей до вычета налога, то есть 8% от вложенной суммы. В следующем году совет директоров может направить всю прибыль на развитие и не заплатить дивиденды вообще. Цена акций при этом может упасть на 25% — до 187,5 рубля, и портфель будет стоить уже 18 750 рублей.
Привилегированные акции устроены иначе. Они часто не дают права голоса, зато по ним устав компании может фиксировать минимальный размер дивиденда. Разница между обыкновенной акцией и облигацией здесь становится особенно заметной: у акционера нет фиксированного денежного потока, у держателя облигации он прописан в параметрах выпуска. При банкротстве сначала рассчитываются с кредиторами, к которым относятся владельцы облигаций, и только потом остатки распределяются между акционерами. Акционер в очереди последний.
Облигация: вы даёте в долг и знаете условия заранее
Облигация — это долговая ценная бумага. Покупая её, вы одалживаете деньги компании или государству. У облигации есть номинал, купон и дата погашения. Номинал — это сумма, которую эмитент вернёт в конце срока. Купон — процентный платёж, который вы получаете с периодичностью раз в месяц, квартал или полгода.
Возьмём пример. Вы покупаете облигацию номиналом 1 000 рублей за 980 рублей. Купон — 80 рублей в год, выплата дважды в год по 40 рублей. Срок до погашения — три года. За три года вы получите 240 рублей купонами и 20 рублей разницы между ценой покупки и номиналом. Общий доход — 260 рублей на вложенные 980. Это около 26,5% за три года, или примерно 8,8% годовых при простом расчёте без учёта налога и брокерской комиссии.
Если держать облигацию до погашения и эмитент не допустит дефолт, денежный поток известен заранее. Но и здесь есть риски. При росте процентных ставок цена облигации на вторичном рынке падает. Если вы решите продать бумагу раньше срока, можете зафиксировать убыток. Корпоративные облигации дают более высокий купон, чем государственные ОФЗ, зато несут риск банкротства компании. ОФЗ считаются одними из самых надёжных рублёвых бумаг, потому что их платёжеспособность обеспечена государством.
ETF: готовая корзина вместо выбора одной бумаги
ETF — это биржевой инвестиционный фонд. Вы покупаете пай фонда, который повторяет структуру индекса или заранее заданной корзины активов. Внутри фонда на акции может лежать 50, 100 или 500 компаний. Внутри фонда на облигации — сотни долговых бумаг с разными сроками и эмитентами. Один пай фонда даёт пропорциональную долю во всей этой корзине.
Главное преимущество ETF — диверсификация при низком пороге входа. Допустим, фонд повторяет индекс из 50 крупнейших компаний. Если одна компания обанкротится, её вес в индексе может составлять около 2%. Потеря ограничена этой долей, тогда как покупка одной акции этой компании обнулила бы вложение. При этом пай такого фонда может стоить меньше 10 рублей, поэтому начать можно с суммы меньше 1 000 рублей.
За управление фонд берёт комиссию. Если комиссия ETF составляет 0,6% в год, то с каждых 100 000 рублей вы платите 600 рублей управляющей компании независимо от результата. Для широкого фонда акций это небольшая плата за то, что вам не нужно покупать и отслеживать 50 отдельных позиций. Узкие отраслевые ETF могут брать 1% и выше. Фонд акций может упасть на 40% за год, если рынок падает. Фонд облигаций обычно менее волатилен, но в год резкого роста ставок может показать просадку 10–15%.
Чем отличаются акции, облигации и фонды по доходу и риску
Акция даёт самый высокий потенциальный доход и самый высокий риск потери капитала. Историческая доходность широкого рынка акций на длинных отрезках может составлять около 10% годовых в долларах, но внутри этого отрезка бывают просадки на 30–50%. Облигация даёт более предсказуемый доход, зато он зафиксирован в купонах и возврате номинала при удержании до погашения. ETF сам по себе не является отдельным классом дохода: его результат зависит от того, что лежит внутри. Фонд акций ведёт себя как портфель акций, фонд облигаций — как портфель облигаций.
Различия между акцией и облигацией видны и в правах. Акционер может голосовать и претендовать на часть прибыли. Владелец облигации не управляет бизнесом, но имеет право на купон и возврат номинала. При ликвидации компании кредиторы получают деньги раньше акционеров. Поэтому облигация — это инструмент с меньшим диапазоном исходов, а акция — инструмент с большим разбросом от убытка до сильного роста.
Обыкновенная акция и облигация: разница для ЕГЭ и для жизни
В заданиях ЕГЭ по обществознанию обычно требуется коротко сформулировать отличия. Обыкновенная акция подтверждает право на участие в управлении компанией и получение дивидендов, размер которых не гарантирован. Облигация удостоверяет отношение займа и даёт право на купон и возврат номинала. Акционер — совладелец, держатель облигации — кредитор. При банкротстве сначала платят по облигациям, затем остатки распределяются между акционерами.
Для практических решений эта же логика переносится на риск и срок. Если цель находится в пределах трёх лет и потеря 20% капитала недопустима, облигации с погашением под дату цели или фонд денежного рынка подходят лучше акций. Если горизонт десять лет и больше, широкий ETF на акции позволяет не угадывать отдельные компании, а получать средний результат рынка с комиссией от 0,3 до 0,8% в год.
Как выбрать инструмент под конкретную цель
Цель накопить 300 000 рублей на первый взнос за три года требует одного подхода. Если вложить 250 000 рублей в акции и рынок за год упадёт на 20%, останется 200 000. Цель сдвинется. Поэтому на срок до трёх лет практичнее облигации с погашением в нужном году или фонд денежного рынка, который даёт доходность около ключевой ставки без сильных ценовых колебаний.
Для долгосрочного капитала на пятнадцать лет можно рассмотреть связку. Например, 70% портфеля в широком ETF на акции и 30% в облигациях. Акции дают потенциал роста, облигации сглаживают просадки в плохие годы. Если в какой-то год акции падают на 35%, а облигации приносят 10%, общий портфель проседает не так глубоко. Пересмотр структуры раз в год возвращает портфель к исходному соотношению.
Не нужно выбирать что-то одно навсегда. Начинающий инвестор может держать резервный фонд в облигациях, длинные накопления в ETF на акции и лишь малую часть, например 5–10% капитала, в отдельных акциях. Такой подход не обещает лёгкого дохода, но позволяет управлять риском без попыток угадать лучшую бумагу или лучший день для сделки.